Zu Content springen
Investitionsabzugsbetrag nach § 7g EStG

Batteriespeicher mit IAB. Bis zu 50 % vor dem Kauf absetzen.

Sie mindern Ihren Gewinn schon im Jahr vor der Anschaffung. Ein großer Teil Ihrer Investition kommt über die Steuer zurück, bevor der Speicher überhaupt steht.
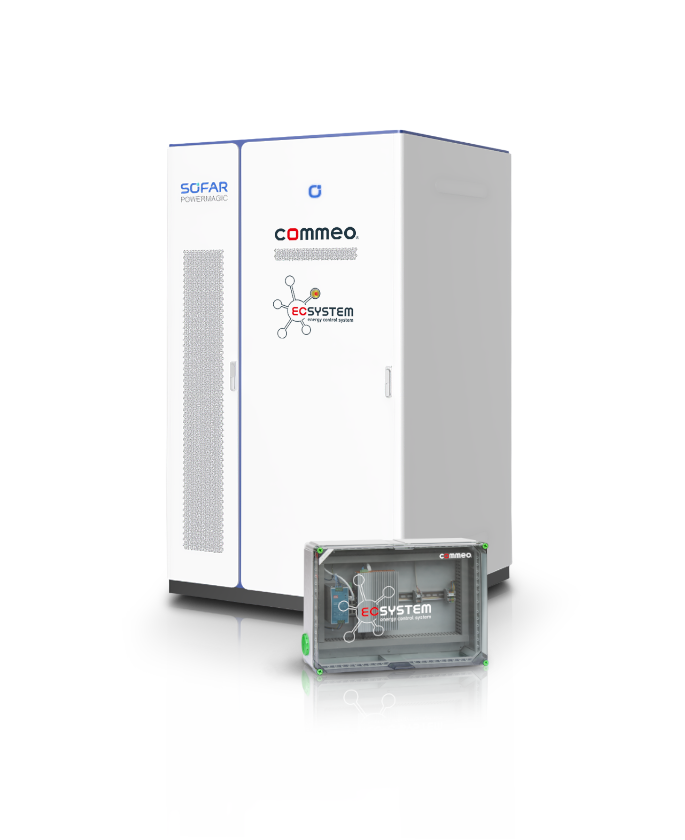
GIA Volt Batteriespeicher 125 kW / 260 kWh
 
Ihre Steuerersparnis vor dem Kauf*ca. 56.500 €
IAB-Abzug (50 %)134.550 €
Ihre Anzahlung (50 %)149.500 €
Ihr Einsatz nach Steuerca. 93.000 €
Investition netto299.000 €

*bei 42 % Steuersatz, wirksam im Jahr vor der Anschaffung. Den Rest zahlt der Speicher in Raten ohne Zinsen aus seinen Erlösen. Keine Steuerberatung.

bis 50 %vor dem Kauf absetzen
0 %Zinsen über 5 Jahre
260 kWhSpeicherkapazität
125 kWLeistung
ca. 6 Monatebis zur Inbetriebnahme
ab 133.000 €*je Speicher, netto

*Im 3er-Paket für 399.000 € netto. Einzeln 159.000 €, im 2er-Paket 299.000 €. 50 % Anzahlung, den Rest zahlen Sie in 60 Raten ohne Zinsen aus den Erlösen des Speichers. Gleicher Preis bei Barkauf.

Ablauf

Der IAB in fünf Schritten

1

IAB bilden

In der Steuererklärung für das Jahr vor dem Kauf.

2

Angebot unterschreiben

Das Kaufformular belegt Ihre Investitionsabsicht.

3

Speicher anschaffen

Innerhalb von drei Wirtschaftsjahren nach Bildung des IAB.

4

Abschreiben

Der IAB wird hinzugerechnet, dann greifen Sonder-AfA und degressive AfA.

5

Erlöse erhalten

Der Speicher handelt am Strommarkt, die Auszahlung kommt monatlich.

 
Neu: Ratenkauf

Batteriespeicher kaufen mit 0 % Zinsen

Sie zahlen 50 % an. Den Rest zahlt der Speicher selbst: 60 Monatsraten ohne Zinsen, direkt aus seinen Erlösen. Keine Bank, keine SCHUFA, gleicher Preis wie beim Barkauf.

1 Speicher2 Speicher3 Speicher
1Ihre Anzahlung
Anzahlung (50 %)149.500 €
Steuer zurück über IAB*− ca. 62.800 €
Ihr Einsatz nach Steuerca. 86.700 €
2Den Rest zahlt der Speicher
60 Raten à
0 % Zinsen, direkt aus den Erlösen
2.491,67 €
Was bei Ihnen ankommt, bei 2.000 € Erlös je Speicher und Monat
ca. 870 €
pro Monat,
schon während der Raten
ca. 3.360 €
pro Monat,
ab Jahr 6
Gesamtpreis netto299.000 €
Gleicher Preis wie beim Barkauf. Keine Bank, keine SCHUFA.

*bei 42 % Steuersatz, wirkt schon im Jahr vor dem Kauf. Beispiel vor Steuern, nach Betriebsführung, Pacht, Versicherung und Reparaturrücklage; Erlöse schwanken. Preise zzgl. USt.

Checkliste

Voraussetzungen für den IAB

Gewinn höchstens 200.000 €im Jahr, in dem der IAB gebildet wird
Höchstens 200.000 € offene IABsje Betrieb, inklusive bestehender IABs
Bewegliches Wirtschaftsgutim Betriebsvermögen
Mindestens 90 % betriebliche Nutzungim Jahr der Anschaffung und im Folgejahr
Anschaffung innerhalb von drei Jahrennach Bildung des IAB
Inländische BetriebsstätteNutzung in einer Betriebsstätte in Deutschland
Gut zu wissen: Bereits gebildete IABs für andere Investitionen zählen beim Höchstbetrag mit. Lassen Sie Ihre Zahlen vorab von Ihrem Steuerberater prüfen.
 

Sprechen wir über Ihr Projekt

Wir rechnen Ihren Fall mit Ihnen durch, gern zusammen mit Ihrem Steuerberater. Unverbindlich und ohne Vorbereitung.

Häufige Fragen

Häufige Fragen zum IAB für Speicher

Kann ich den IAB für einen Batteriespeicher nutzen?

Ja, wenn der Speicher zu Ihrem Betriebsvermögen gehört und zu mindestens 90 % betrieblich genutzt wird. Ob das in Ihrem Fall zutrifft, klärt am besten Ihr Steuerberater.

Wie viele Speicher kann ich über den IAB abbilden?

Bis zu drei. Der Höchstbetrag liegt bei 200.000 € je Betrieb. Drei Speicher für 399.000 € ergeben einen IAB von 199.500 €, vorausgesetzt, es sind keine anderen IABs offen.

Muss ich den Speicher schon gekauft haben?

Nein. Der IAB wird vor der Anschaffung gebildet. Gekauft werden muss innerhalb von drei Wirtschaftsjahren.

Was passiert, wenn ich am Ende doch nicht kaufe?

Dann wird der IAB im Jahr seiner Bildung rückgängig gemacht. Die Steuer wird nachgezahlt, zusätzlich fallen Zinsen an.

Gilt das auch für eine GmbH?

Ja. Der IAB steht Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften offen. Die Gewinngrenze von 200.000 € gilt für alle.

Brauche ich einen Steuerberater?

Wir empfehlen es. Wir liefern Ihrem Steuerberater ein Infoblatt mit allen Eckdaten, damit die Prüfung schnell geht.

Bis wann muss der Speicher angeschafft sein?

Bis zum Ende des dritten Wirtschaftsjahres nach dem Jahr, in dem Sie den IAB gebildet haben. Entscheidend ist die Anschaffung, also die Lieferung, nicht die Bestellung oder Anzahlung. Planen Sie rund sechs Monate Vorlauf ein.

Ist ein Speicher ein eigenständiges Wirtschaftsgut?

Ja. Unser Speicher ist eine eigenständige, bewegliche Anlage mit eigener Seriennummer, die Ihnen gehört und nicht Teil eines Gebäudes ist. Genau das ist Voraussetzung für den IAB. Ihr Steuerberater sollte das für Ihren Fall bestätigen.

Kann ich einen IAB aus einem anderen Betrieb nutzen?

Nein. Der IAB ist an den Betrieb gebunden, in dem er gebildet wurde. Der Speicher muss also in genau diesem Betrieb angeschafft werden. Ein IAB lässt sich nicht auf eine neu gegründete Firma übertragen.

Gilt der IAB auch beim Ratenkauf mit 0 %?

Ja. Für den IAB zählt, dass Sie den Speicher anschaffen, nicht wie Sie ihn bezahlen. Maßgeblich ist der volle Kaufpreis, auch wenn Sie zunächst nur 50 % anzahlen.