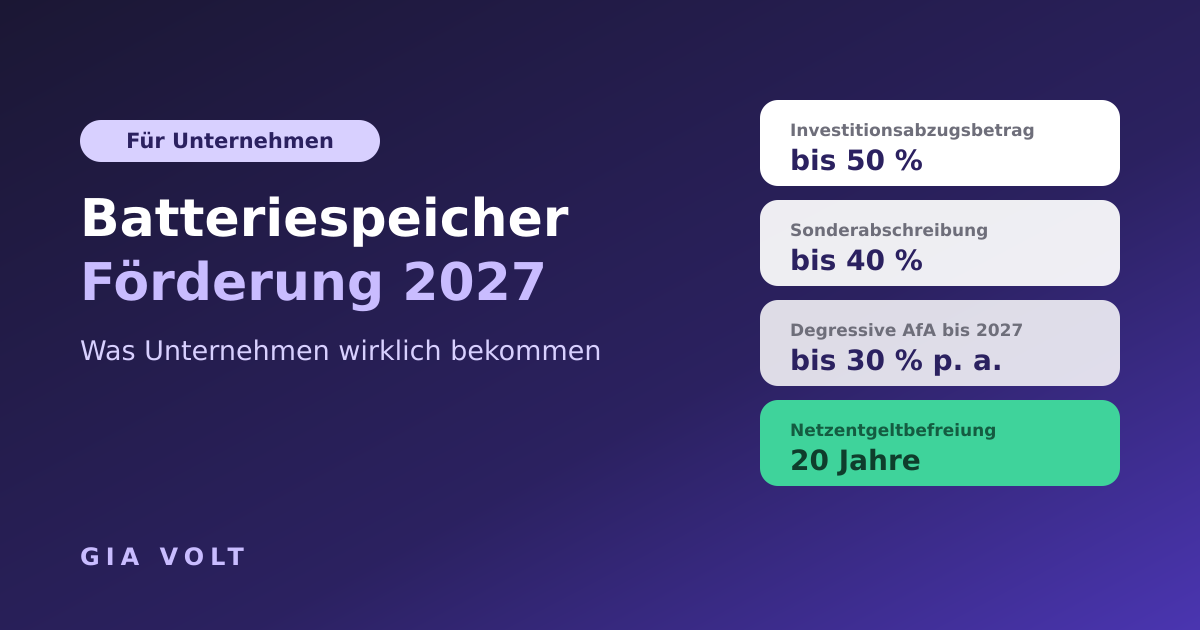
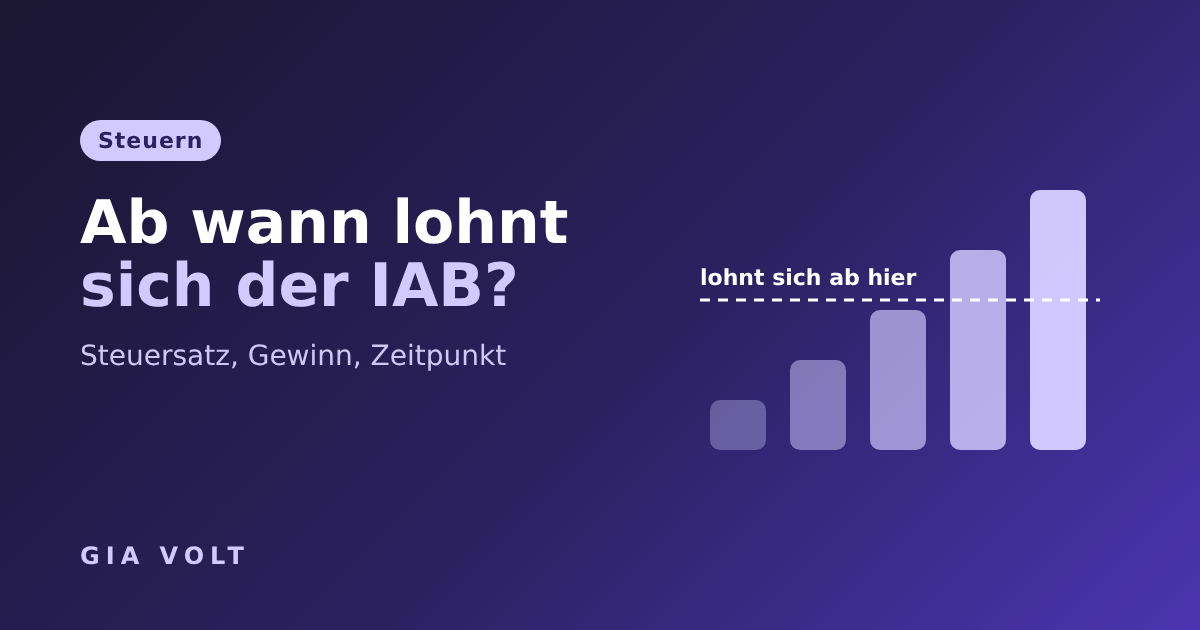
Der Investitionsabzugsbetrag klingt zunächst wie ein Geschenk: bis zu 50 Prozent der Kosten schon vor dem Kauf absetzen. Ganz so einfach ist es nicht. Der IAB verschiebt Steuern, er erlässt sie nicht. Ob sich das lohnt, hängt von drei Dingen ab.
1. Ihr Steuersatz heute
Der IAB mindert den Gewinn in einem bestimmten Jahr. Wie viel Steuer Sie dadurch sparen, hängt von Ihrem Steuersatz in genau diesem Jahr ab.
Bei Einzelunternehmern und Personengesellschaften greift der Spitzensteuersatz von 42 Prozent bereits ab einem zu versteuernden Einkommen von rund 70.000 Euro. Wer darüber liegt, spart mit jedem Euro IAB 42 Cent Steuern, plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Bei einer GmbH liegt die Belastung durch Körperschaft- und Gewerbesteuer meist bei rund 30 Prozent.
Je höher Ihr Steuersatz heute, desto mehr bringt der IAB.
2. Ihr Steuersatz später
Was heute abgezogen wird, fehlt später als Abschreibung. Die Steuer kommt also in den Folgejahren teilweise zurück. Am meisten lohnt sich der IAB deshalb, wenn Ihr Steuersatz später voraussichtlich niedriger ist. Das ist zum Beispiel der Fall, wenn ein außergewöhnlich gutes Jahr hinter Ihnen liegt, Sie in einigen Jahren kürzertreten oder in den Ruhestand gehen.
Aber auch bei gleichbleibendem Steuersatz bleibt ein Vorteil: Sie haben das Geld früher. Das ist wie ein zinsloser Kredit vom Finanzamt.
3. Ihr Gewinn liegt unter 200.000 Euro
Liegt der Gewinn im Jahr der Bildung über 200.000 Euro, ist der IAB in diesem Betrieb nicht möglich. Die Grenze ist hart, es gibt auch keinen anteiligen Abzug. Was in diesem Fall bleibt, haben wir in einem eigenen Artikel beschrieben.
Wann sich der IAB eher nicht lohnt
Bei einem niedrigen Gewinn mit niedrigem Steuersatz ist der Effekt klein. Ein IAB von 50.000 Euro bringt bei 25 Prozent Steuersatz 12.500 Euro, bei 42 Prozent dagegen 21.000 Euro.
Wenn die Investition nicht wirklich geplant ist. Kommt sie nicht innerhalb von drei Jahren, wird der IAB rückwirkend aufgehoben. Die Steuer muss nachgezahlt werden, dazu kommen Zinsen von 0,15 Prozent pro Monat.
Wenn die Anzahlung nicht finanzierbar ist. Der IAB ist kein Geld auf dem Konto, sondern eine Steuerersparnis. Die Investition selbst muss trotzdem bezahlt werden.
Die Faustregel
Der IAB lohnt sich vor allem für Unternehmer mit einem Gewinn zwischen etwa 70.000 und 200.000 Euro, einer konkreten Investitionsabsicht in den nächsten drei Jahren und der Möglichkeit, die Investition auch zu bezahlen.
Ob das bei Ihnen passt, können Sie mit unserem IAB-Rechner für Batteriespeicher grob durchspielen. Die genaue Antwort gibt Ihnen Ihr Steuerberater.
Hinweis: Dieser Artikel ersetzt keine Steuerberatung. Stand: Oktober 2026.