Steuern

Nicht jeder Unternehmer möchte rund 300.000 € auf einmal aus eigenen Mitteln bezahlen. Muss er auch nicht. Bei GIA Volt gibt es zwei Wege: den Ratenkauf direkt bei uns oder die klassische Finanzierung über die Hausbank. Wer den Investitionsabzugsbetrag nutzt, sollte ein paar Dinge wissen.
Sie zahlen 50 % des Kaufpreises bei Vertragsschluss an. Den Rest zahlen Sie in 60 Monatsraten ohne Zinsen. Die Rate überweisen Sie nicht selbst, sie wird jeden Monat direkt von den Erlösen Ihres Speichers einbehalten. Was danach übrig bleibt, wird an Sie ausgezahlt.
| Ratenkauf | Anzahlung | Rate im Monat |
|---|---|---|
| 1 Speicher (159.000 €) | 79.500 € | 1.325,00 € |
| 2 Speicher (299.000 €) | 149.500 € | 2.491,67 € |
| 3 Speicher (399.000 €) | 199.500 € | 3.325,00 € |
Der Preis ist derselbe wie beim Barkauf. Sie zahlen für die Ratenzahlung also nichts extra.
Bringt der Speicher in einem Monat weniger ein als die Rate, wird nur der verfügbare Betrag einbehalten. Nachzahlen müssen Sie nichts, die Laufzeit verlängert sich einfach. Wenn Sie früher fertig sein wollen, können Sie den Rest jederzeit ohne Gebühr ablösen. Eine Bank brauchen Sie dafür nicht, und wir stellen keine Anfrage bei SCHUFA oder Creditreform.
Bis zur letzten Rate bleibt der Speicher unter Eigentumsvorbehalt. Sie nutzen ihn trotzdem vom ersten Tag an und bekommen die Erlöse. Alle Details im Artikel Batteriespeicher mit 0 % Finanzierung und auf unserer Seite zur Finanzierung.
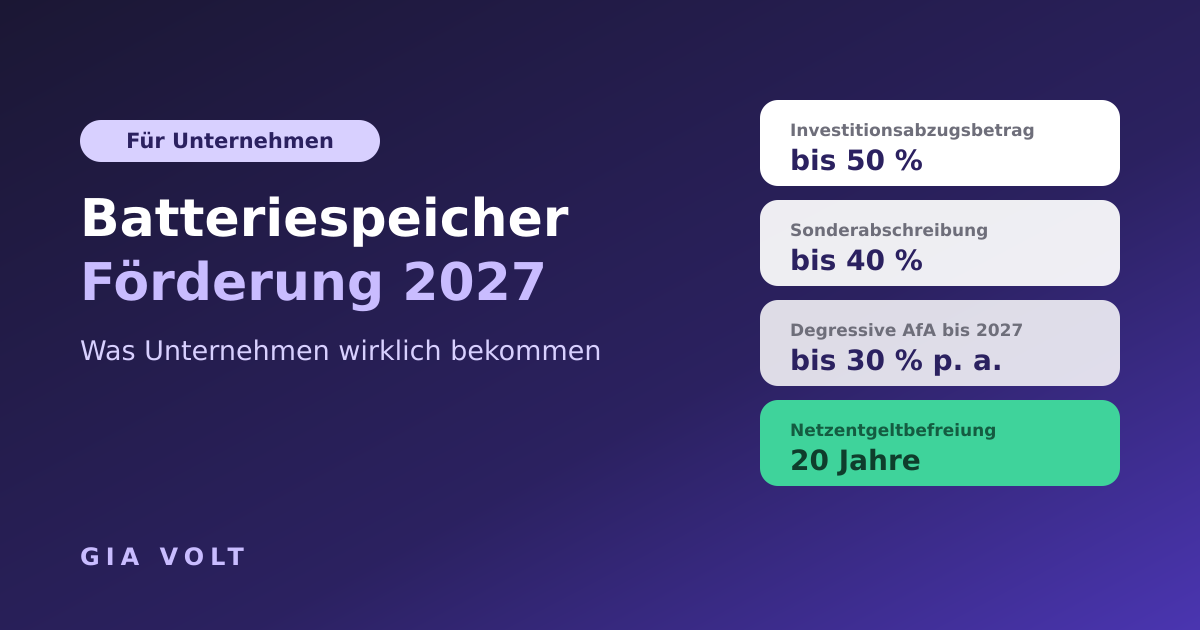
Der IAB beträgt 50 % der geplanten Anschaffungskosten, also genau so viel wie die Anzahlung. Bei zwei Speichern sind das 149.500 €. Bei 42 % Steuersatz fließen davon rund 62.800 € über die Steuer zurück, und zwar schon für das Jahr vor dem Kauf. Ein großer Teil der Anzahlung kommt also über die Steuer wieder herein.
Abgeschrieben wird der volle Kaufpreis, nicht nur das, was Sie schon bezahlt haben. Ob das in Ihrem Fall so gilt, sollte Ihr Steuerberater kurz bestätigen. Mehr zu den Voraussetzungen auf unserer Seite zum IAB für Batteriespeicher.
Wer lieber mit seiner Bank arbeitet oder den ganzen Kaufpreis sofort bezahlen will, kann den Speicher auch ganz normal finanzieren. Banken kennen Investitionen in Energieanlagen aus Photovoltaik und Windkraft und sehen einen Speicher ähnlich: eine Sachanlage mit laufenden Einnahmen.
Üblich sind 20 bis 30 % Eigenkapital, bei zwei Speichern also etwa 60.000 bis 90.000 €. Die Laufzeit sollte nicht länger sein als die Garantie der Batterie, typischerweise zehn Jahre. Für das Gespräch mit der Bank stellen wir Ihnen Angebot, Verträge, Erlösrechnung und die steuerlichen Eckdaten zusammen.
Bei einem Bankdarlehen fallen Zinsen an. Die sind zwar als Betriebsausgaben abziehbar, Zins und Tilgung müssen aber auch in schwachen Monaten bezahlt werden. Rechnen Sie deshalb mit vorsichtigen Erlösen.
Ein Beispiel mit zwei Speichern für 299.000 € netto. Für das Darlehen nehmen wir 25 % Eigenkapital, 10 Jahre Laufzeit und beispielhaft 5 % Zinsen an:
| Ratenkauf | Darlehen | |
|---|---|---|
| Einsatz am Anfang | 149.500 € | ca. 74.800 € |
| Finanziert | 149.500 € | ca. 224.300 € |
| Laufzeit | 5 Jahre | 10 Jahre |
| Rate | 2.491,67 € aus den Erlösen | ca. 2.380 € fest |
| Schwacher Monat | Laufzeit verlängert sich | Rate muss gezahlt werden |
| Zinskosten | 0 € | ca. 61.000 € |
Beispielrechnung. Der tatsächliche Zinssatz hängt von Ihrer Bank und Ihrer Bonität ab.
Das Darlehen hat einen Vorteil: Sie brauchen am Anfang weniger eigenes Geld. Dafür zahlen Sie Zinsen und tragen das Risiko schwacher Monate selbst. Beim Ratenkauf ist die Anzahlung höher, dafür entspricht sie genau dem IAB, und der Rest finanziert sich aus dem Speicher.
Auf den Kaufpreis kommen 19 % Umsatzsteuer, bei 299.000 € sind das 56.810 €. Beim Ratenkauf wird die Hälfte davon mit der Anzahlung fällig, die andere Hälfte bei Lieferung. Beim Barkauf zahlen Sie sie mit den einzelnen Zahlungsstufen. In beiden Fällen bekommen Sie das Geld über die Umsatzsteuervoranmeldung zurück, müssen es aber erst einmal vorstrecken. Mehr dazu im Artikel Batteriespeicher und Umsatzsteuer.
Beim klassischen Leasing gehört der Speicher in der Regel der Leasinggesellschaft. Dann gibt es für Sie weder IAB noch Abschreibung. Beim Mietkauf geht das Eigentum am Ende auf Sie über, steuerlich wird der Speicher dann oft schon von Anfang an Ihnen zugerechnet. Das sollte Ihr Steuerberater im Einzelfall prüfen.
Wer den Steuervorteil sicher nutzen will, sollte kaufen, entweder bar, über die Bank oder über unseren Ratenkauf. Ihr Speicher arbeitet dann als Teil eines Schwarmspeichers am Strommarkt und gehört Ihnen.
Für die meisten Unternehmer ist der Ratenkauf der einfachste Weg: keine Zinsen, keine Bank, keine fixe Belastung in schwachen Monaten, und die Anzahlung passt genau zum IAB. Wer lieber weniger Eigenkapital einsetzt, kann über die Hausbank finanzieren und sollte dann vorsichtig rechnen.
Ja. Beim Ratenkauf von GIA Volt zahlen Sie 50 % an, den Rest in 60 Raten ohne Zinsen aus den Erlösen. Ohne Bank und ohne SCHUFA.
In der Regel ja, ähnlich wie eine PV-Anlage. Üblich sind 20 bis 30 % Eigenkapital. Wir stellen Ihnen die Unterlagen für das Bankgespräch zusammen.
Ja. Maßgeblich ist der volle Kaufpreis, egal ob bar, per Darlehen oder im Ratenkauf.
Beim Leasing gehört der Speicher meist der Leasinggesellschaft. Dann gibt es für Sie weder IAB noch Abschreibung.
Ja, für einige Wochen. Sie bekommen sie über die Umsatzsteuervoranmeldung zurück.
GIA Volt plant und realisiert Batteriespeicher in ganz Deutschland und berät Unternehmer zu Investition, Finanzierung und Steuervorteilen.
Hinweis: Dieser Artikel ersetzt keine Steuer- oder Finanzierungsberatung. Die Beispielrechnungen sind unverbindlich, Erlöse aus dem Stromhandel schwanken und sind nicht garantiert. Alle Angaben ohne Gewähr, Stand: Oktober 2026.