IAB-Gewinngrenze überschritten: Was bleibt beim Speicher?
Team GIA Volt
Lesezeit ca. 6 MinutenStand: Oktober 2026Von GIA Volt
Der Investitionsabzugsbetrag ist für viele Unternehmer der erste Grund, sich mit Batteriespeichern zu beschäftigen. Er hat aber eine Grenze, die oft übersehen wird: Liegt der Gewinn im Jahr der Bildung über 200.000 €, ist der IAB nicht möglich. Auch nicht teilweise. Gerade Betriebe mit hohen Gewinnen fragen uns deshalb, ob sich ein Speicher für sie überhaupt noch lohnt. Die kurze Antwort: Ja, es bleibt einiges, nur auf einem anderen Weg.
Das Wichtigste in 30 Sekunden
Über 200.000 € Gewinn entfallen IAB und Sonderabschreibung.
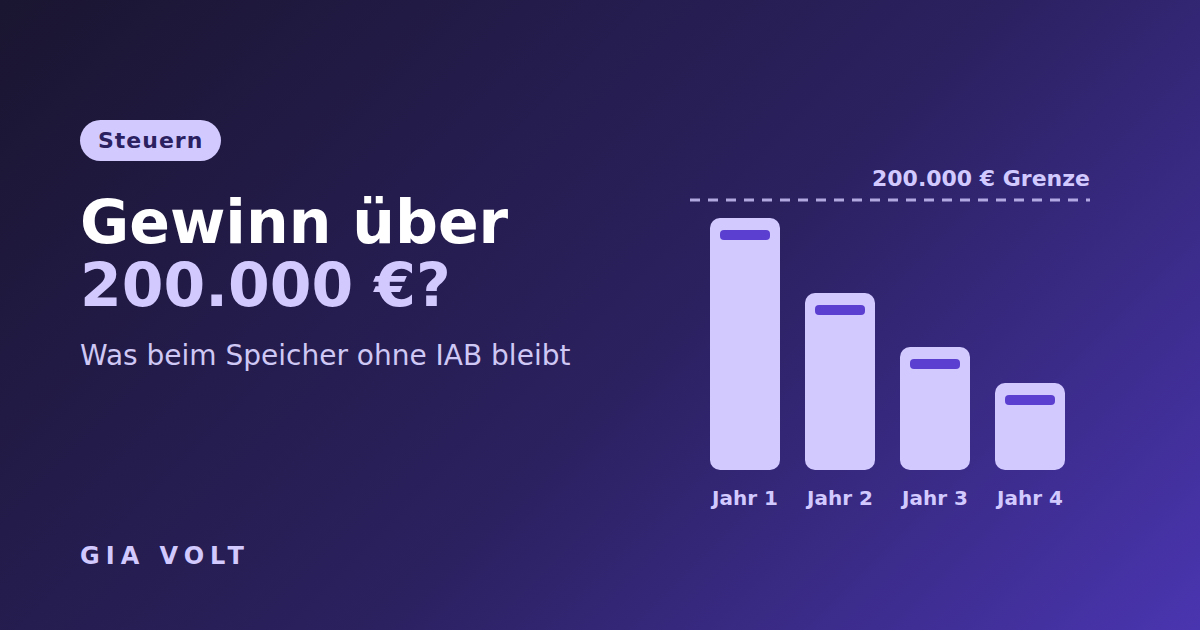
Die degressive AfA von bis zu 30 % pro Jahr bleibt, ganz ohne Gewinngrenze. Bei zwei Speichern sind nach vier Jahren rund 227.000 € abgeschrieben.
Die Abschreibung trifft bei hohen Gewinnen auf einen hohen Steuersatz und wirkt genau dann, wenn viel verdient wird.
Die Gewinngrenze gilt pro Betrieb. Ein eigener Speicherbetrieb kann den IAB unter Umständen trotzdem nutzen.
Was wegfällt
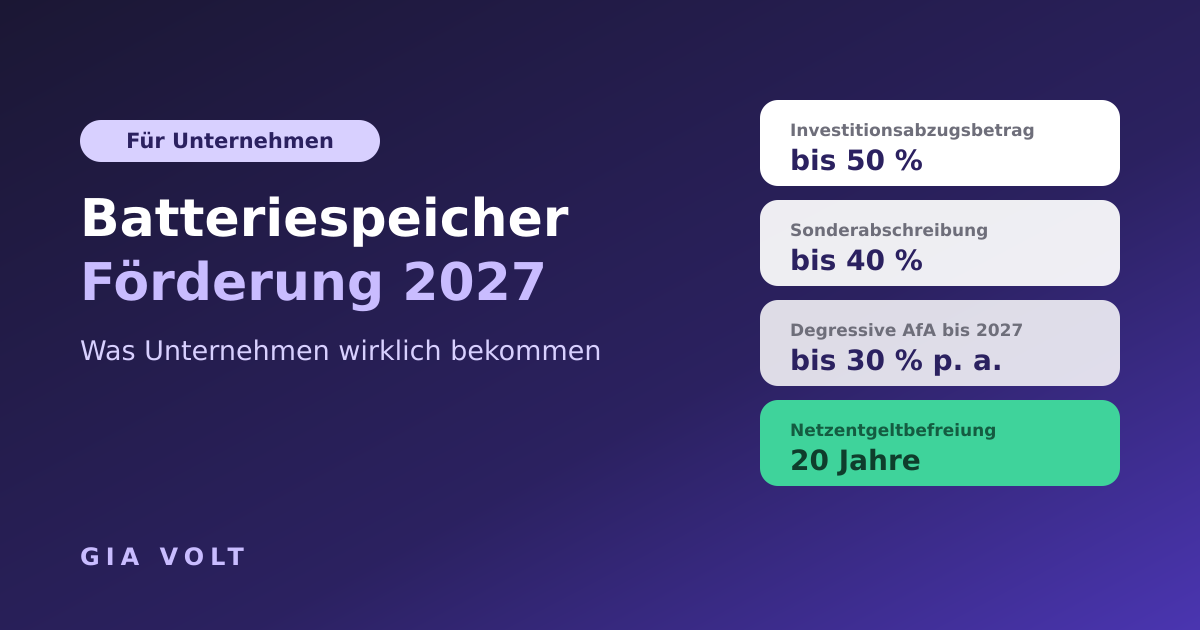
Mit der Gewinngrenze entfallen zwei Dinge. Der IAB selbst, also der Abzug von bis zu 50 % vor dem Kauf. Und die Sonderabschreibung von bis zu 40 %, denn für sie gilt dieselbe Grenze, bezogen auf das Jahr vor der Anschaffung.
Kein Herunterrechnen
Maßgeblich ist jeweils der Gewinn vor Abzug des IAB. Wer knapp über 200.000 € liegt, kann sich also nicht durch den IAB selbst unter die Grenze rechnen.
Was bleibt: die degressive Abschreibung
Für bewegliche Wirtschaftsgüter, die zwischen Juli 2025 und Ende 2027 angeschafft werden, ist wieder eine degressive Abschreibung möglich. Sie beträgt bis zu 30 % pro Jahr, jeweils vom verbleibenden Restwert. Eine Gewinngrenze gibt es dabei nicht. Mehr im Artikel Degressive AfA für Batteriespeicher.
Bei zwei Speichern für 299.000 € netto sieht das so aus:
Degressive AfA, 2 Speicher
Abschreibung
Steuer 42 %
Jahr 1
89.700 €
ca. 37.700 €
Jahr 2
62.790 €
ca. 26.400 €
Jahr 3
43.953 €
ca. 18.500 €
Jahr 4
30.767 €
ca. 12.900 €
Summe nach 4 Jahren
227.210 €
ca. 95.400 €
Anschaffung zu Jahresbeginn, Nutzungsdauer 10 Jahre. Ohne Solidaritätszuschlag und Kirchensteuer. Bei einem Steuersatz von 45 % fällt die Wirkung noch höher aus.
Degressive AfA bei zwei Speichern, ganz ohne Gewinngrenze.
Nach vier Jahren sind damit rund drei Viertel der Anschaffungskosten abgeschrieben. Im Anschaffungsjahr wird die Abschreibung allerdings nur zeitanteilig ab dem Monat der Lieferung angesetzt. Wer im Dezember kauft, schreibt im ersten Jahr also nur einen Monat ab. Wer die volle Wirkung im ersten Jahr möchte, sollte früh im Jahr liefern lassen.
Wie sieht es ohne IAB bei Ihnen aus?Steuersatz und Erlös selbst einstellen.
Mit IAB wirkt ein großer Teil der Investition schon vor dem Kauf. Ohne IAB verteilt sich der Effekt auf die ersten Jahre nach der Anschaffung. In Summe wird in beiden Fällen dieselbe Investition abgeschrieben. Der Unterschied liegt vor allem im Zeitpunkt, und damit in der Liquidität.
Gerade für Gutverdiener interessant
Die Abschreibung trifft auf einen hohen Steuersatz und mindert die Steuerlast in genau den Jahren, in denen ohnehin viel verdient wird. Und der Speicher bringt gleichzeitig laufende Erlöse.
Wer nicht alles auf einmal zahlen möchte, kann auch ohne IAB den Ratenkauf mit 0 % Zinsen nutzen: 50 % Anzahlung, der Rest in 60 Raten direkt aus den Erlösen. Abgeschrieben wird trotzdem der volle Kaufpreis.
Ein zweiter Betrieb?
Die Gewinngrenze gilt pro Betrieb, nicht pro Person. Wer neben seinem Hauptbetrieb noch einen zweiten Betrieb mit geringerem Gewinn hat, etwa eine eigene Gesellschaft, kann unter Umständen dort den IAB nutzen. Bei Freiberuflern ist das sogar der Normalfall: Der Speicher läuft meist ohnehin in einem eigenen, kleinen Gewerbebetrieb, der eine eigene Gewinngrenze hat. Mehr dazu in den Artikeln Steuern sparen als Arzt und IAB für die GmbH.
Ob das in Ihrem Fall sinnvoll und zulässig ist, hängt von vielen Details ab. Das sollte unbedingt Ihr Steuerberater prüfen.
Und die Erlöse?
Am Ende entscheidet nicht nur die Steuer, sondern auch das, was der Speicher verdient. Die Erlöse aus dem Stromhandel sind unabhängig davon, ob ein IAB gebildet wurde. Ihr Schwarmspeicher handelt am Day-Ahead- und Intraday-Markt und am Regelenergiemarkt. Unser Direktvermarkter erwartet für einen Speicher Erlöse von über 2.000 € im Monat. Garantiert sind sie nicht, sie hängen vom Markt ab. Mehr dazu im Artikel Was verdient ein Batteriespeicher am Strommarkt?
Unser Rat
Liegt Ihr Gewinn über 200.000 €, rechnen Sie den Speicher ohne IAB, mit degressiver AfA und den erwarteten Erlösen. Rechnet er sich so, ist er eine gute Investition, und eine, die Ihre Steuerlast in den gewinnstarken Jahren spürbar senkt. Prüfen Sie zusätzlich mit Ihrem Steuerberater, ob ein eigener Speicherbetrieb den IAB doch noch möglich macht. Alle Voraussetzungen finden Sie auf unserer Seite Batteriespeicher und IAB.
Häufige Fragen
Was passiert, wenn mein Gewinn über 200.000 € liegt?
Dann sind IAB und Sonderabschreibung nicht möglich. Die degressive AfA von bis zu 30 % pro Jahr bleibt aber nutzbar.
Kann ich mich mit dem IAB unter die Grenze rechnen?
Nein. Maßgeblich ist der Gewinn vor Abzug des IAB.
Hat die degressive AfA eine Gewinngrenze?
Nein. Sie gilt für Anschaffungen bis Ende 2027, unabhängig vom Gewinn.
Gilt die Gewinngrenze pro Person oder pro Betrieb?
Pro Betrieb. Ein eigener Speicherbetrieb mit geringerem Gewinn kann den IAB unter Umständen nutzen. Das sollte der Steuerberater prüfen.
Kann ich auch ohne IAB in Raten kaufen?
Ja. Der Ratenkauf mit 0 % Zinsen ist unabhängig vom IAB möglich.
GV
Team GIA VoltBatteriespeicher für Unternehmer
GIA Volt plant und realisiert Batteriespeicher in ganz Deutschland und berät Unternehmer zu Investition, Finanzierung und Steuervorteilen.
Über der Grenze? Wir rechnen es durchGern zusammen mit Ihrem Steuerberater.
Hinweis: Dieser Artikel ersetzt keine Steuerberatung. Erlöse aus dem Stromhandel schwanken und sind nicht garantiert. Alle Angaben ohne Gewähr, Stand: Oktober 2026.