Steuern
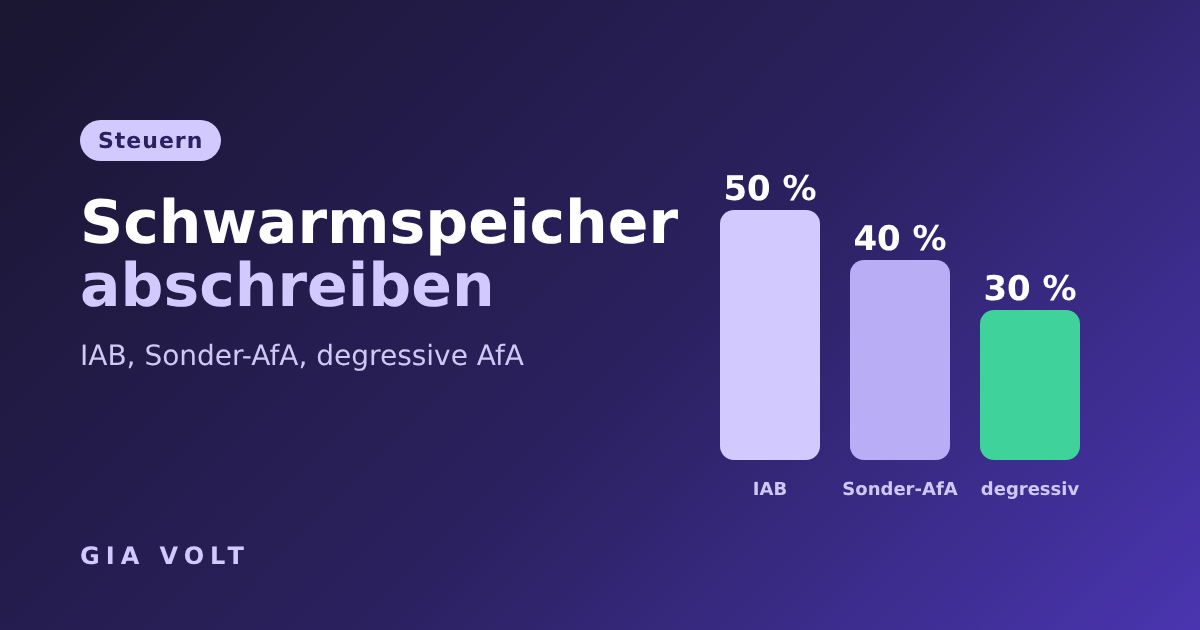

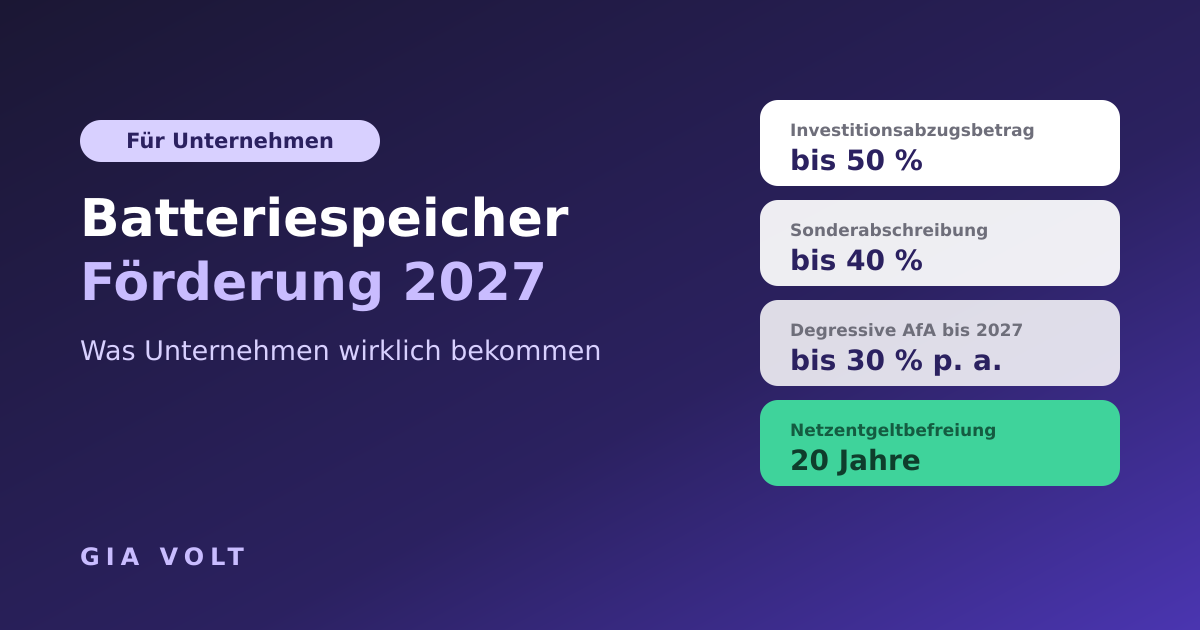
Ein Batteriespeicher ist für Unternehmer nicht nur wegen der Erlöse interessant. Er ist ein bewegliches Wirtschaftsgut, und dafür gibt es derzeit drei steuerliche Werkzeuge, die sich kombinieren lassen: Investitionsabzugsbetrag, Sonderabschreibung und degressive AfA. Zusammen machen sie es möglich, einen großen Teil des Kaufpreises schon in den ersten beiden Jahren steuerlich geltend zu machen.
Mit dem IAB nach § 7g EStG können Sie bis zu 50 % der geplanten Anschaffungskosten schon in dem Jahr gewinnmindernd abziehen, bevor der Speicher überhaupt geliefert wird. Voraussetzung ist unter anderem, dass der Gewinn Ihres Betriebs im Jahr des Abzugs nicht über 200.000 € liegt. Der Speicher muss dann innerhalb von drei Jahren angeschafft werden.
Im Jahr der Anschaffung wird der IAB dem Gewinn wieder hinzugerechnet. Gleichzeitig dürfen Sie die Anschaffungskosten um denselben Betrag kürzen, sodass sich beides aufhebt. Die weitere Abschreibung läuft dann auf den verbleibenden Betrag. Alle Voraussetzungen im Detail finden Sie im Artikel IAB-fähige Investitionen.
Im Jahr der Anschaffung und in den vier Jahren danach können Sie zusätzlich bis zu 40 % als Sonderabschreibung ansetzen. Sie können alles im ersten Jahr nehmen oder verteilen, ganz wie es für Ihre Steuer am besten passt. In einem Jahr mit hohem Gewinn lohnt es sich oft, viel auf einmal zu nehmen.
Die Sonderabschreibung gibt es auch im Anschaffungsjahr in voller Höhe, selbst wenn der Speicher erst im Herbst geliefert wird. Voraussetzung ist, dass der Gewinn im Jahr vor der Anschaffung nicht über 200.000 € lag.
Seit Juli 2025 gibt es wieder die degressive Abschreibung. Für bewegliche Wirtschaftsgüter, die zwischen dem 1. Juli 2025 und dem 31. Dezember 2027 angeschafft werden, sind bis zu 30 % pro Jahr möglich, jeweils vom Restwert. Das Besondere: Die degressive AfA lässt sich mit der Sonderabschreibung kombinieren.
Weil sie vom jeweiligen Restwert berechnet wird, ist die Abschreibung in den ersten Jahren besonders hoch. Genau dann, wenn Sie investiert haben, ist die Steuerwirkung am größten.
Ein Speicher kostet bei uns 159.000 € netto, schlüsselfertig mit Standort und Netzanschluss. So können die drei Werkzeuge zusammenwirken:
| Schritt | Abzug | Steuer bei 42 % |
|---|---|---|
| Jahr vor dem Kauf: IAB (50 %) | 79.500 € | ca. 33.400 € |
| Jahr des Kaufs: Sonder-AfA (40 % von 79.500 €) | 31.800 € | ca. 13.400 € |
| Jahr des Kaufs: degressive AfA (30 % von 79.500 €) | 23.850 € | ca. 10.000 € |
| Summe in zwei Jahren | 135.150 € | ca. 56.800 € |
Vereinfacht, ohne Solidaritätszuschlag und Kirchensteuer, Anschaffung zu Jahresbeginn. Bei Lieferung im Laufe des Jahres gibt es die degressive AfA im ersten Jahr zeitanteilig, der Rest verschiebt sich ins Folgejahr.
Damit sind in zwei Jahren rund 135.000 € steuerlich geltend gemacht, also gut 85 % des Kaufpreises. Bei einem Steuersatz von 42 % entspricht das einer Steuerwirkung von über 56.000 €. Die restlichen rund 23.850 € schreiben Sie in den Folgejahren ab.
Insgesamt wird über die Jahre genau der Kaufpreis abgeschrieben. Der große Vorteil liegt im Zeitpunkt: Die Steuerwirkung kommt ganz am Anfang, genau dann, wenn Sie das Kapital investieren. Und weil ein LFP-Speicher technisch deutlich länger hält, als er abgeschrieben wird, arbeitet er danach noch viele Jahre weiter. Mehr dazu im Artikel Wie lange hält ein Batteriespeicher?
Das ist ein vereinfachtes Beispiel. Wie viel davon bei Ihnen tatsächlich wirkt, hängt von Ihrem Gewinn, Ihrer Rechtsform und Ihrer Gesamtsituation ab. Sprechen Sie das unbedingt mit Ihrem Steuerberater ab.
Für die degressive AfA zählt die Anschaffung, also die Lieferung des Speichers, nicht der Vertragsschluss. Vom Auftrag bis zur Inbetriebnahme vergehen bei uns rund sechs Monate. Wer die 30 % noch mitnehmen will, sollte also nicht zu lange warten.
Wer nicht alles auf einmal zahlen möchte, nutzt den Ratenkauf mit 0 % Zinsen. Abgeschrieben wird trotzdem der volle Kaufpreis, und die Anzahlung von 50 % entspricht genau dem möglichen IAB.
Die Erlöse aus dem Stromhandel sind ganz normale Betriebseinnahmen. In den ersten Jahren stehen ihnen aber hohe Abschreibungen gegenüber. Dadurch entstehen steuerlich oft Verluste, die Sie in vielen Fällen mit anderen Einkünften verrechnen können. Ob das im Einzelunternehmen oder in der GmbH besser passt, lesen Sie im Artikel Batteriespeicher in der GmbH oder im Einzelunternehmen?
Ihr Schwarmspeicher handelt dabei am Day-Ahead- und Intraday-Markt und stellt Regelenergie bereit. Wie er seine Erlöse erzielt, erklären wir im Artikel Wie verdient ein Schwarmspeicher Geld?
IAB, Sonderabschreibung und degressive AfA sind zusammen ein starkes Paket. Im Beispiel sind gut 85 % des Kaufpreises nach zwei Jahren steuerlich geltend gemacht, während der Speicher gerade erst anfängt, Erlöse zu erzielen. Weil die degressive AfA nur noch für Anschaffungen bis Ende 2027 gilt, lohnt es sich, jetzt zu planen.
Mit IAB, Sonderabschreibung und degressiver AfA lassen sich im Beispiel rund 85 % des Kaufpreises in zwei Jahren steuerlich geltend machen.
Ja. Beide können im Anschaffungsjahr nebeneinander genutzt werden.
Für bewegliche Wirtschaftsgüter, die zwischen dem 1. Juli 2025 und dem 31. Dezember 2027 angeschafft werden. Entscheidend ist die Lieferung, nicht der Vertrag.
Ja. Abgeschrieben wird der volle Kaufpreis, auch wenn Sie in Raten zahlen.
Nein. Sie können sie frei auf das Anschaffungsjahr und die vier folgenden Jahre verteilen.
GIA Volt plant und realisiert Batteriespeicher in ganz Deutschland und berät Unternehmer zu Investition, Finanzierung und Steuervorteilen.
Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine steuerliche oder rechtliche Beratung. Die steuerlichen Regeln können sich ändern, und ihre Wirkung hängt von Ihrer persönlichen Situation ab. Bitte sprechen Sie Ihre Entscheidung mit Ihrem Steuerberater ab. Alle Angaben ohne Gewähr, Stand: November 2026.