Batteriespeicher und IAB: So sparen Unternehmer 2026 Steuern
Team GIA Volt
Lesezeit ca. 7 MinutenStand: Oktober 2026Von GIA Volt
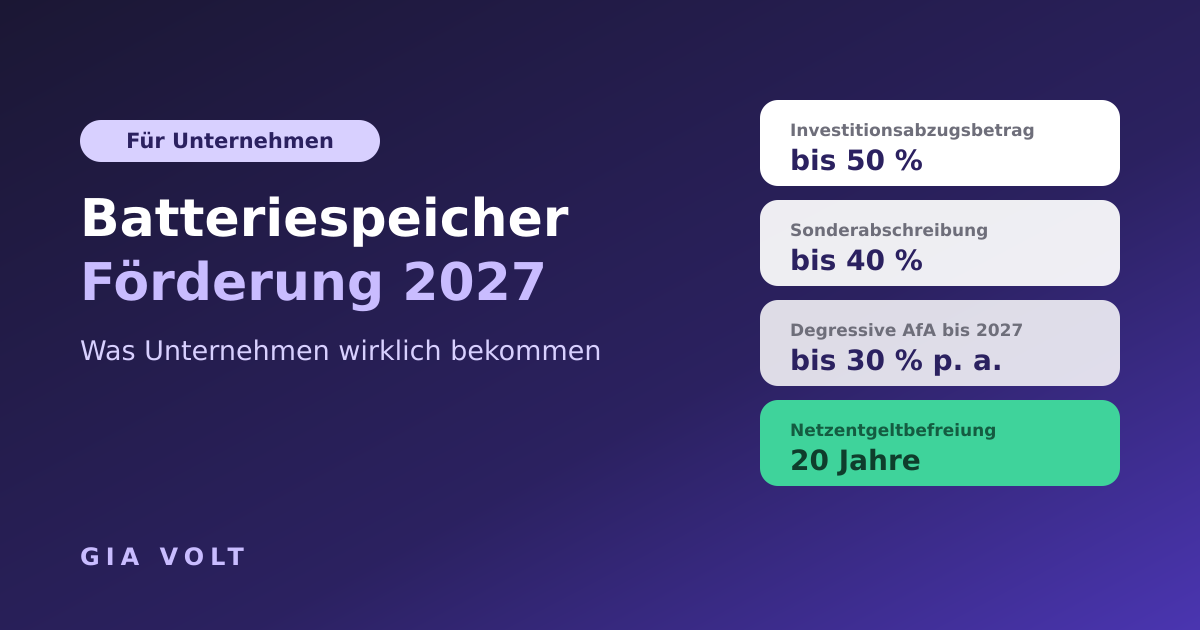
Ein gewerblich genutzter Batteriespeicher ist ein bewegliches Wirtschaftsgut. Damit kann ein Unternehmer bis zu 50 % der Anschaffungskosten schon vor dem Kauf als Investitionsabzugsbetrag (IAB) gewinnmindernd ansetzen. Zusammen mit Sonderabschreibung und degressiver AfA lassen sich in den ersten beiden Jahren bis zu rund 85 % der Kosten steuerlich geltend machen.
Das Wichtigste in 30 Sekunden
IAB: bis zu 50 % der Kosten vorab abziehen, bei höchstens 200.000 € Gewinn.
Dazu im Anschaffungsjahr bis zu 40 % Sonderabschreibung und bis zu 30 % degressive AfA.
Beispiel 2 Speicher: rund 254.000 von 299.000 € in zwei Jahren steuerlich angesetzt, bei 42 % rund 106.700 € Steuerwirkung.
Bis zu 3 Speicher passen in den Höchstbetrag von 200.000 €.
Was ist der Investitionsabzugsbetrag?
Der Investitionsabzugsbetrag nach § 7g EStG erlaubt kleinen und mittleren Betrieben, künftige Investitionen vorab steuerlich zu berücksichtigen. Sie ziehen bis zu 50 % der geplanten Anschaffungskosten von Ihrem Gewinn ab, bevor Sie das Wirtschaftsgut kaufen. Die Steuerersparnis wirkt also schon vor der Investition.
Ein Batteriespeicher eignet sich dafür besonders gut: Er ist ein bewegliches, technisches Wirtschaftsgut, wird ausschließlich betrieblich genutzt und steht in Deutschland. Als Teil eines Schwarmspeichers erzielt er gleichzeitig laufende Erlöse am Strommarkt.
Voraussetzungen
Der Gewinn des Betriebs liegt im Jahr des Abzugs bei höchstens 200.000 €.
Alle offenen Investitionsabzugsbeträge eines Betriebs zusammen dürfen 200.000 € nicht übersteigen.
Die Anschaffung erfolgt innerhalb von drei Jahren, sonst wird der Abzug rückwirkend mit Zinsen aufgehoben.
Der Speicher wird im Jahr der Anschaffung und im Folgejahr zu mindestens 90 % betrieblich in einer inländischen Betriebsstätte genutzt.
Frist im Blick behalten
Vom Auftrag bis zur Inbetriebnahme vergehen bei uns rund sechs Monate. Die Drei-Jahres-Frist ist damit gut einzuhalten. Was passiert, wenn es doch einmal länger dauert, lesen Sie im Artikel IAB-Frist.
Sonderabschreibung und degressive AfA
Im Jahr der Anschaffung kommen zwei weitere Hebel hinzu:
Sonderabschreibung (40 %): Nach § 7g Abs. 5 EStG können zusätzlich bis zu 40 % der um den IAB geminderten Anschaffungskosten abgeschrieben werden, frei verteilt auf das Anschaffungsjahr und die vier folgenden Jahre.
Degressive AfA (30 %): Für bewegliche Wirtschaftsgüter, die zwischen Juli 2025 und Ende 2027 angeschafft werden, ist wieder eine degressive Abschreibung von bis zu 30 % pro Jahr möglich. Mehr dazu im Artikel Degressive AfA für Batteriespeicher.
Beispielrechnung: 2 Speicher für 299.000 €
Schritt
Abzug
Steuer 42 %
IAB 50 % (Vorjahr)
149.500 €
ca. 62.800 €
Sonder-AfA 40 %
59.800 €
ca. 25.100 €
Degressive AfA 30 %
44.850 €
ca. 18.800 €
Summe in zwei Jahren
ca. 254.000 €
ca. 106.700 €
Sonder-AfA und degressive AfA im Anschaffungsjahr, jeweils von den um den IAB geminderten 149.500 €. Ohne Solidaritätszuschlag und Kirchensteuer. Die degressive AfA wird im Anschaffungsjahr zeitanteilig berechnet, der tatsächliche Wert hängt also vom Kaufmonat ab.
So verteilt sich der Kaufpreis von zwei Speichern auf die drei Werkzeuge.
Wichtig: Der IAB verschiebt Steuern zeitlich, er erlässt sie nicht. Die Abschreibung, die Sie vorziehen, fehlt in späteren Jahren. Der Vorteil liegt in der Liquidität: Sie haben das Geld genau dann zur Verfügung, wenn Sie investieren. Und sinkt Ihr Steuersatz später, wird aus der Verschiebung ein echter Vorteil.
Ihre eigenen Zahlen?Anzahl Speicher und Steuersatz selbst einstellen.
Bei GIA Volt können Sie den Speicher auch in Raten kaufen: 50 % Anzahlung bei Vertragsschluss, den Rest in 60 Monatsraten mit 0 % Zinsen, direkt aus den Erlösen des Speichers. Die Anzahlung ist damit genau so hoch wie der IAB. Bei zwei Speichern zahlen Sie 149.500 € an und bilden einen IAB in gleicher Höhe. Bei 42 % Steuersatz fließen davon rund 62.800 € über die Steuer zurück.
Weil der Höchstbetrag bei 200.000 € liegt, können Investitionen bis 400.000 € voll berücksichtigt werden. Bei GIA Volt sind das bis zu 3 Speicher.
Paket
Preis netto
IAB 50 %
Steuer bei 42 %
1 Speicher
159.000 €
79.500 €
ca. 33.400 €
2 Speicher
299.000 €
149.500 €
ca. 62.800 €
3 Speicher
399.000 €
199.500 €
ca. 83.800 €
Haben Sie bereits andere Investitionsabzugsbeträge gebildet, verringert sich der Spielraum entsprechend. Mehr dazu im Artikel Wie viele Batteriespeicher sind IAB-fähig?
Worauf Sie achten sollten
Der Speicher muss zu Ihrem Betriebsvermögen gehören. Bei Modellen, in denen ein Dritter den Speicher betreibt und vermarktet, sollte Ihr Steuerberater die Zuordnung vorab prüfen. Gern stellen wir ihm dafür alle Vertragsunterlagen zur Verfügung. Für GmbHs gelten dieselben Regeln, mehr dazu im Artikel IAB für die GmbH.
Häufige Fragen
Kann ich den IAB auch nach dem Kauf noch bilden?
Der IAB wird für das Wirtschaftsjahr vor der Anschaffung gebildet. Ist die Steuererklärung für dieses Jahr noch nicht abgegeben, ist das oft auch dann noch möglich, wenn der Speicher schon geliefert ist. Klären Sie den Zeitpunkt mit Ihrem Steuerberater. Nach der Anschaffung bleiben in jedem Fall Sonderabschreibung und degressive AfA.
Gilt der IAB auch beim Ratenkauf?
Ja. Maßgeblich sind die Anschaffungskosten, also der volle Kaufpreis, nicht nur die Anzahlung. Bis zur letzten Rate bleibt der Speicher unter Eigentumsvorbehalt, Sie nutzen ihn aber vom ersten Tag an. Steuerlich gilt er in der Regel trotzdem als Ihr Wirtschaftsgut. Lassen Sie das von Ihrem Steuerberater kurz bestätigen.
Gilt der IAB auch für GmbHs?
Ja, sofern die Gewinngrenze von 200.000 € eingehalten wird.
Was passiert, wenn ich den Speicher doch nicht kaufe?
Der Abzug wird im ursprünglichen Jahr rückgängig gemacht, und auf die Steuernachzahlung fallen Zinsen an.
Fällt Umsatzsteuer auf den Speicher an?
Ja, 19 %. Als vorsteuerabzugsberechtigtes Unternehmen erhalten Sie sie über die Vorsteuer zurück. Mehr dazu im Artikel zu Batteriespeicher und Umsatzsteuer.
GV
Team GIA VoltBatteriespeicher für Unternehmer
GIA Volt plant und realisiert Batteriespeicher in ganz Deutschland und berät Unternehmer zu Investition, Finanzierung und Steuervorteilen.
Was bedeutet ein Schwarmspeicher für Ihren Betrieb?Wir rechnen es mit Ihnen und Ihrem Steuerberater durch.
Hinweis: Dieser Beitrag ersetzt keine Steuerberatung. Bitte klären Sie die Anwendung im Einzelfall mit Ihrem Steuerberater. Alle Angaben ohne Gewähr, Stand: Oktober 2026.